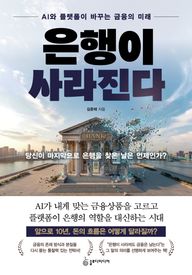
[목 차]
추천사 4
프롤로그 당신이 마지막으로 은행 지점을 찾은 날은? 8
1장 금융은 은행을 떠나 플랫폼으로 간다
01 은행이 사라지고 플랫폼이 대산하는 시대 19
은행 대신 플랫폼에서 금융을 경험하다 20
BaaS란 무엇이고 왜 주목받을까? 30
오픈뱅킹과 무엇이 다를까? 33
02 왜 기업들은 금융 기능이 필요할까? 36
산업 간 경계가 무너지고 있다 37
쿠팡·카카오 같은 기업들이 금융에 뛰어드는 이유 38
은행은 어떤 기회를 잡을 수 있을까? 49
03 해외는 어떻게 바뀌고 있을까? 53
애플과 골드만삭스가 만든 카드 이야기 55
통신사가 만든 은행, 유럽의 사례 58
API 연결자, 플래이드의 역할은? 61
2장 은행은 지금 무엇을 바꾸고 있는가
01 왜 은행은 플랫폼의 일부가 되려고 할까? 69
수익이 줄어드는 시대, 새로운 길을 찾는 은행들 70
비이자 수익을 위한 실험들 73
먼저 움직이는 은행들의 전략은 무엇일까? 81
02 금융을 재미있게, 쇼핑처럼 만드는 실험 83
포인트로 계좌 만들고 출금까지 가능하다면? 86
'쇼핑 적금'이 등장한 이유 87
금융상품을 고르는 방식이 쇼핑처럼 바뀐다 88
03 커머스 기업과 은행이 만나는 이유 93
쿠팡, 네이버, SSG… 커머스는 왜 은행이 필요할까? 94
고객의 쇼핑 이력을 신용으로 바꾸는 시대 98
PLCC, 포인트, 제휴카드가 만드는 새로운 금융 경제 101
3장 은행보다 기억에 남는 건 플랫폼이다
01 사람들은 은행보다 플랫폼을 신뢰한다 109
브랜드보다 중요한 것은 '경험'이다 110
좋은 UX가 신뢰를 만든다 112
은행은 경험에서 지워지고 있다 113
02 고객이 원하는 건 이자보다 혜택과 경험이다 116
이자보다 실질적인 혜택이 더 중요하다 117
적금보다 충전, 예금보다 포인트 119
MZ세대는 어떻게 금융을 선택할까? 121
03 커머스 기업은 왜 직접 금융을 하려고 할까? 123
단순한 수수료 절감 그 이상 123
고객을 붙잡기 위한 '로크인 전략' 124
은행을 파트너로 삼는 플랫폼 전략 125
04 데이터가 새로운 금융 질서를 만든다 131
데이터를 기반으로 금융이 달라지고 있다 131
일반적인 은행은 어떤 정보를 가질 수 있는가? 132
플랫폼과 함께 성장하는 은행 모델 133
05 이제는 산업이 금융을 품는다 135
농업+커머스+금융이 연결되는 팜스태크 136
자율주행차 안의 금융 서비스 142
어떤 전략을 배워야 할까? 146
4장 미래 금융은 어디까지 진화할까
01 은행은 어떤 모델로 바뀌고 있을까? 153
전통적인 은행 모델이 통하던 시대는 저물고 있다 155
혁신적인 금융 생태계를 만드는 조건은 무엇일까? 162
02 블록체인과 디지털 자산은 금융을 어떻게 바꿀까? 165
비트코인, NFT, 토큰은 투자일 뿐인가? 166
디지털 자산이 금융 서비스에 끼치는 영향 169
03 글로벌 금융 산업은 어디로 향하고 있을까? 172
해외 금융 시장의 변화 흐름은? 174
전 세계에서 통하는 금융 서비스의 기준은? 177
04 AI와 빅데이터가 만드는 맞춤형 금융 180
인공지능은 어떻게 금융을 더 똑똑해지게 만들까? 181
나에게 꼭 맞는 금융상품이 자동으로 제안되는 시대 184
05 ESG는 왜 금융에도 중요한가? 186
환경과 사회적 가치가 금융의 기준이 된다 188
지속 가능한 금융이란 어떤 모습이어야 할까? 190
5장 10년 뒤, 우리는 어떤 금융을 만나게 될까?
01 은행은 계속 존재할 수 있을까? 197
BaaS 시대, 은행은 어떤 모습으로 남게 될까? 198
플랫폼화된 은행 vs. 백엔드로 남는 은행 199
02 플랫폼은 금융을 완전히 품을 수 있을까? 201
네이버, 카카오, 쿠팡의 금융 기능 확장 202
플랫폼은 금융 규제의 벽을 어떻게 넘고 있을까? 204
03 앞으로 누가 금융의 '신뢰'를 만들까? 207
기술이 신뢰를 만들 수 있을까? 브랜드 아니면 제도? 208
미래 금융의 ‘신뢰 주체’는 누구인가? 209
04 금융이 민주화된다는 것의 의미 212
모두가 금융을 설계할 수 있는 시대가 온다 213
지역 금융, 분산형 금융, 데이터 기반 금융의 공존 214
05 10년 후, 우리는 어떤 질문을 하게 될까? 216
지금의 BaaS 흐름은 지속 가능할까? 217
10년 후에도 은행은 남아 있을까? 218
금융은 어떤 모습으로 우리 곁에 있을까? 219
에필로그 은행이 사라져도 금융은 남는다 221
[본 문]
플랫폼은 고객을 설득하지 않는다. 그보다는 고객이 시간을 보내는 공간에 금융을 기능처럼 심어둔다. 그 기능은 너무 자연스러워서, 사용자는 금융이라는 것도 자각하지 못한 채 경험해버린다. 카카오톡은 어느새 금융의 전면에 나섰다. 그렇다면 이 구조 속에서 기존 금융사는 어떤 역할을 맡을까? 계좌와 자금을 연결해주는 백엔드, 거래 기술을 제공하는 실행자, 상품을 공급하는 도매처와 같은 모든 중심 역할은 플랫폼이 차지하고, 금융사는 조연이 된다. 카카오페이증권은 출범한 지 얼마 되지 않았지만, 이미 수백만 명이 투자를 경험하게 했다. 증권은 더 이상 전문가의 도구가 아니다. 카카오톡은 투자조차도 ‘가볍게 시작할 수 있는 일’로 바꿔놓았다. 이것은 한 회사의 성공 스토리를 넘어, 플랫폼이 금융의 구조와 인식을 어떻게 바꾸고 있는지를 보여주는 압축된 장면이다.
ㅡ p.30
적금은 토스에서, 대출은 카카오에 서, 결제는 배민에서, 보험은 네이버페이에서, 투자와 자산관리는 카카오톡에서 이뤄진다. 이 모든 과정에서 은행이 작동하지만, 그 존재는 점점 희미해졌다. 금융이 사라진 게 아니다. 금융은 여전히 존재하지만 고객이 마주치는 금융의 ‘첫 장면’은 더 이상 은행이 아니다. 이제 금융은 플랫폼의 기능에 숨어서 작동하고, 고객은 그것을 금융이 아닌 일상의 일부로 경험한다. 이처럼 금융이 플랫폼에 들어갈 수 있게 만든 구조, 바로 그 핵심에 있는 것이 Banking as a Service, 즉 BaaS다. BaaS란 ‘서비스로서의 은행’을 뜻한다. 이전까지 은행은 거대한 하나의 시스템이었다. 창구에서 대출받고, 별도의 시스템에서 송금하고, 계좌를 만들려면 은행 앱에 로그인해야 했다. 금융의 모든 기능은 은행에서만 동작했다. 하지만 지금은 다르다. 계좌 개설, 예·적금 상품 추천, 실시간 송금, 대출 실행, 보험 연결까지, 이 모든 기능이 APIApplication Programming Interface 형태로 모듈화되어 외부에 제공된다. 즉, 은행의 핵심 기능이 분해되어, 제3자플랫폼에게 연결 가능한 서비스로 전환된 것이다.
ㅡ p.31
금융이 다른 산업으로 스며드는 건 우연이 아니다. 커머스가 결제를 품고, 모빌리티가 보험을 제공하며, 포인트가 투자로 전환되는 일상의 모든 변화는 기술이 좋아졌을 뿐 아니라, 산업의 구조 자체가 달라졌기 때문에 가능해진 것이다. 지금은 산업과 산업 사이의 경계가 사라지는 시대다. 전통적으로 분리되어 있던 업권과 업태의 구분이 점점 흐려지면서, 소비자는 특정 업종에 묶이지 않고 경험의 흐름에 따라 움직인다. 그 흐름 속에서 금융은 이제 더 이상 독립된 산업이 아니라, 다른 산업과 결합해 가치를 증폭시키는 연결 도구로 자리 잡는다. 이처럼 금융이 ‘혼자 서 있는 산업’에서 ‘다른 산업 안에 자연스럽게 녹아드는 구조’로 바뀌면서, BaaS는 그 흐름을 가능하게 만드는 핵심 설계 방식이 된다.
ㅡ p.36
은행은 전통적으로 이자 수익을 핵심 수익원으로 삼았다. 대출 이자와 예금 금리의 차이예대마진는 은행이 안정적으로 수익을 내는 구조였다. 하지만 저금리·저성장 시대가 길어지면서 이 구조는 한계에 부딪혔다. 시장 금리에 민감하게 흔들리는 수익, 금융당국의 정책 규제, 그리고 금리 경쟁에 따른 고객 이탈까지 겹치면서 더 이상 예대마진만으로 안정적인 수익을 보장받기가 어려워졌다. 더 큰 문제는 고객이 머무는 곳이 은행이 아니라는 점이다. 사용자는 카카오톡에서 송금하고, 네이버에서 보험을 비교하며, 쿠팡이나 SSG.COM에서 결제와 정산, 할부를 경험한다. 심지어 카카오뱅크, 토스와 같은 디지털금융 플랫폼은 기존 은행보다 먼저 사용자의 스마트폰에 자리 잡았다. 기존 은행 앱은 다운로드 수는 많지만, DAU일간 활성 사용자 수는 낮고, 고객이 자산 관리를 위해 능동적으로 찾지 않는 채널이 되어버렸다. 은행에서 상품을 파는데, 고객의 주도권은 플랫폼이 쥐고 있는 상황인 것이다. BaaS는 은행의 시대가 끝났다는 신호가 아니다. 오히려 은행은 스스로를 ‘서비스 인프라’로 재정의하며 새로운 방식으로 금융을 지키고 확장하는 전략을 택했다. 플랫폼이 전면을 차지할수록, 기능을 제공하는 은행의 중요성은 더 커진다. 이제 중요한 건, 고객이 앱에서 어떤 은행을 사용하는지가 아니라 어떤 플랫폼 안에 은행이 숨어 있는가다.
ㅡ p.50-52
골드만삭스는 모든 금융적 실체를 담당했다. 신용 심사, 한도 설정, 리볼빙 운영, 리스크 관리, 정산 시스템까지, 애플카드라는 서비스의 ‘은행 역할’을 맡은 주체는 명백히 골드만삭스였다. 하지만 놀라운 건, 서비스의 전면에는 골드만삭스가 등장하지 않았다는 사실이다. 카드 디자인에는 골드만삭스 로고가 없었고, 앱 화면에서도 사용자가 인지할 수 있는 은행 브랜드는 거의 보이지 않았다. 모든 관계는 애플을 중심으로 형성되었고, 골드만삭스는 기능만 제공하는 백엔드 파트너로 존재했다. 이는 단순한 브랜드 전략이 아니었다. 바로 BaaS의 구조가 실현된 사례였다. 은행은 서비스를 구성하는 기능 단위로 분해되어 플랫폼 내부의 흐름 안에 조용히 스며들었다. 사용자는 더 이상 금융회사를 직접 찾지 않고, 플랫폼 안에서 필요한 금융을 경험만으로 소비한다. 골드만삭스는 왜 이 구조를 받아들였을까? 그들은 오랫동안 기업 고객, 초고액 자산가, 투자기관을 대상으로 하는 월스트리트의 대표적인 투자은행이었다.
ㅡ p.56
피도르은행은 IT기업이 아니었다. 하지만 그들은 ‘은행의 기술화’가 아니라, ‘은행의 역할 전환’이라는 전략적 전환을 시도한 것이었다. 인터넷은행으로 편리함만 강조한 것이 아니라, 은행이라는 인프라가 더 많은 기업과 연결되고 고객 접점은 외부 플랫폼에 넘기더라도 본질적 금융 기능은 은행이 제공한다는 구조를 만들었다. 이는 BaaS가 스타트업이나 테크기업의 전유물이 아니라, 기존 은행이 스스로를 전환해 실현할 수 있는 모델이라는 사실을 보여준다. 피도르은행의 사례는 무엇을 보여주는가? 은행도 플랫폼이 될 수 있다는 것이다. 플랫폼이 금융을 흡수하는 것처럼, 은행이 자신을 API 공급자로 전환하는 방식도 존재한다. 사용자와의 관계를 모두 흡수하지 않더라도, 기능의 소유권을 유지하며 플랫폼과 공존할 수 있다. 이것이 피도르은행이 BaaS를 주도했다고 평가받는 이유다. 그들은 금융을 지키는 방식 대신, 금융을 나누고 연결하는 방식을 선택했다. 그리고 그것이 은행을 플랫폼으로 바꾸는 전략이 될 수 있음을 증명했다.
ㅡ p.60
기존 은행 시스템은 폐쇄적이었다. 각 은행은 저마다 다른 데이터 포맷, 보안 체계, 인증 절차를 운영했고, 외부 기업이 직접 API를 통해 연결하기에는 기술 장벽과 규제 리스크가 너무 높았다. 플래이드는 이 문제를 해결했다. 은행과의 기술 연결을 미리 표준화하고, 외부 플랫폼은 플래이드의 API만 연결하면 수많은 은행의 기능을 호출할 수 있게 만들었던 것이다. 이렇게 플래이드는 복잡한 금융 백엔드를 API 하나로 연결할 수 있는 상품으로 바꾸었다. 이로써 은행은 고객 데이터를 유연하게 공유하고, 플랫폼은 빠르고 안전하게 금융 기능을 탑재할 수 있다. BaaS는 플랫폼과 은행이 직접 연결된다고 해서 완성되는 구조가 아니다. 실제로 작동하려면, 그 사이에 인증을 관리하고, 데이터를 가공하고, 규제를 준수하며, 금융 정보를 API로 표준화하는 기술적 기반이 필요하다. 플래이드는 그 기반을 만든 기업이다. ‘API 연결자’라는 이름은 단순해 보이지만, 실제로는 BaaS 구조를 시장 전체에 확산시키는 기폭제 역할을 했다.
ㅡ p.62
이러한 흐름 속에서 은행이 선택할 수 있는 전략은 명확해진다. 기능을 통째로 소유하는 것이 아니라, 작게 나누어 외부에서 사용할 수 있도록 개방하는 것이 BaaS의 출발점이다. 은행 내부에 존재하던 다양한 금융 기능을 작은 단위의 모듈로 쪼개어, API 형태로 외부에 제공하는 방식이다. 예를 들어, 인증 기능만 따로 떼어내고, 계좌 개설 절차를 다른 플랫폼의 회원가입과 연결하며, 결제 기능을 쇼핑몰의 결제 단계에 삽입하고, 대출 한도 조회 기능을 중고차 거래 앱에 연동하며, 신용평가 알고리즘을 이커머스 정기구독 구조에 연결할 수 있다. 이 모든 과정에서 은행은 자신의 기능을 판매 가능한 도구로 변환하고, 필요할 때마다 호출되어 사용되는 구조로 만들어가는 것이다. 은행은 이제 더 이상 모든 것을 스스로 통제하려 하지 않는다. 대신 자신이 가진 기능이 다른 플랫폼에서 작동하도록 설계하고, 그 사용량에 따라 반복적인 수익을 확보하는 방식으로 구조를 바꾸고 있다. 즉, 은행의 미래는 “기능이 어디서, 어떻게 쓰이는가?”에 따라 수익이 결정되는 시대로 이동하고 있다.
ㅡ p.84
결국 은행은 소유가 아니라, 기능이 ‘쓰이는 방식’을 통해 새로운 수익 구조를 만들어가고 있다. 그것은 반복적이며 예측 가능하고, 기존 상품 기반의 매출보다 더 넓은 범위에서 안정적인 수익을 설계할 수 있는 기반이 된다. 기능을 쪼개고 사용자의 흐름 안에 조용히 스며들고 사용될 때마다 수익을 얻는 구조는 은행에 새로운 질문을 던진다. “이제는 얼마나 넓게 확장할 수 있을까?” 과거의 확장은 지점 수, 신규 계좌 수, 카드 발급 수량 등 수적 확장으로 설명됐다. 그러나 지금의 확장은 얼마나 다양한 맥락 속에 기능이 들어갈 수 있는지로 결정된다. 더 많은 플랫폼, 더 다양한 산업, 더 촘촘한 흐름으로 이제 은행이 확장하는 대상은 고객이 아니라 상황이다. 이 전략은 은행의 사고방식 자체를 바꾼다.
ㅡ p.91
커머스 플랫폼으로선 금융은 결제를 돕는 수단일 뿐 아니라, 고객을 더 오래 붙잡고 더 자주 결제하게 만들며 더 깊이 분석하기 위한 핵심 기술이 되었다. 이 흐름에서 커머스는 은행과 제휴하지 않는다. 은행의 기능을 직접 안으로 들여온다. 이 전략의 출발점은 대부분 페이와 PLCC다. ‘페이’는 고객의 결제 루틴을 플랫폼 내부로 가져오고, ‘PLCC’는 외부 금융을 플랫폼 충성도로 바꿔주는 도구다. 거기에 더해, 최근에는 적립금 충전을 자산화하려는 시도까지 나오고 있다. 일부 플랫폼은 충전된 포인트에 이자를 지급하거나, 잔액을 정기 정산하는 구조를 실험하고 있다. 이는 포인트를 단순 마케팅 도구가 아닌 자산처럼 작동하게 만든다. 가장 앞서 있는 곳은 쿠팡이다. 쿠팡은 빠른 배송 플랫폼을 넘어서, 쿠페이를 통해 결제→적립→환불→정산까지 하나의 체계로 통합했다. 쿠팡은 2020년 자회사인 쿠팡페이를 통해 전자금융업자로 등록을 완료하고, 선불결제, 송금, 자동정산 등 은행 기능을 단계적으로 플랫폼에 통합해왔다. 특히 쿠페이머니는 충전형 선불결제 수단이지만, 실질적으로는 포인트·적립금·이커머스 전용 캐시의 경계를 흐리며 쿠팡 생태계 안에서만 쓰이는 폐쇄형 통화 시스템처럼 작동하고 있다.
ㅡ p.96
이제 은행은 더 이상 신용을 만들어내는 곳이 아니다. 신용은 외부에서 만들어지고, 은행은 그 신용 데이터를 해석하고 상품화하는 역할을 맡는다. 이 지점에서 BaaS의 역할은 결정적이다. 플랫폼은 고객 데이터를 분석해 누구에게 금융이 필요한지를 지정하고, 은행은 BaaS API를 통해 그 고객에게 적합한 금융 기능을 제공한다. 단기 후불결제, 소액 대출, 리워드 연동형 적금 등 플랫폼 안에서 실행되는 금융 기능은 모두 은행이 BaaS 구조를 통해 기능 단위로 공급해야 가능한 모델이다. 예컨대, 최근 3개월간 월 5회 이상 정기구매를 유지하고 있으며, 모든 결제를 쿠페이머니로 처리했고, 환불 이력이 없다면, 플랫폼은 이 데이터를 바탕으로 최대 20만 원 한도까지 후불결제를 제안할 수 있다고 판단한다. 은행은 이를 바탕으로 대출/결제 API를 호출하고, 사용 결과에 따라 신용과 상품이 함께 업데이트된다.
ㅡ p.100
금융은 여전히 일상에 깊이 들어와 있지만, 은행이라는 존재는 묻히고 있다. 사람들은 금융상품을 이용하면서 어디서 만들었는지보다는, 어디에서 그 경험을 했는지를 더 선명하게 떠올린다. 가령, 적금을 들면 “토스에서 가입했어”라고 말하고, 대출을 받으면 “카카오에서 해결했어”라고 한다. 결제할 때도 “네이버페이로 결제했지”라고 자연스럽게 말한다. 이러한 인식 변화는 브랜드가 자주 노출되었기 때문만은 아니다. 고객이 금융을 사용하는 전 과정이 플랫폼의 UX 안에서 설계되기 때문이다. 탐색부터 비교, 가입, 실행, 관리까지 모든 단계가 하나의 흐름 안에 통합되며, 은행은 그 안에서 계좌 개설, 결제, 대출 등 기능만을 제공하는 백엔드의 존재로 머무른다.
ㅡ p.110
은행은 플랫폼이 만든 경험 안에서, 필요할 때 호출되는 API처럼 등장했다가 사라지는 존재다. 과거에는 은행 앱이 금융의 유일한 출발점이었다. 이제는 플랫폼 안에서 금융을 자연스럽게 만나는 흐름으로 바뀌었다. 토스에서 적금을 시작하고, 카카오톡에서 대출을 실행하고, 네이버에서 결제와 포인트 관리를 하는 방식은 고객의 금융 여정을 은행이 아닌 플랫폼이 설계하고 주도한다는 사실을 보여준다. 이런 흐름에 따라 은행의 이름은 점점 뒤로 밀린다. 때로는 플랫폼 안에서 상품을 추천받은 뒤 이게 무슨 은행 상품인지 마지막에야 알게 된다. 은행은 선택의 대상이 아니라, 경험 흐름 속에 숨어 있는 구조물이 되었다. 그리고 고객은 은행이 눈에 보이지 않아도 전혀 불편을 느끼지 않는다. 이는 은행이 경험에서 지워지고 있다는 증거다. 그러나 이 변화는 은행의 퇴장이라기보다는 역할의 재배치다.
ㅡ p.114
BaaS는 전통적인 은행의 역할을 벗어나 다양한 플랫폼이 금융 서비스를 제공할 수 있도록 하는 금융 혁신 모델이다. 이는 소비자에게 더 나은 서비스를 제공하고, 비금융 기업들이 기존 금융 시스템에 진입할 수 있는 길을 열어준다. 특히, 커머스 기업에서 BaaS를 활용하려는 이유는 비용 절감뿐만 아니라 고객 로크인과 금융 브랜딩, 다양한 플랫폼 전략을 가능하게 만들기 때문이다. BaaS를 도입한 커머스 기업들은 전통적인 은행과 협력하거나, 직접 금융 서비스를 구축하는 데 드는 막대한 초기 투자 비용을 절감할 수 있다. 전통적인 방식으로 은행을 운영하려면, 규제 준수, 인프라 구축, 고객 데이터를 관리하는 시스템 등 많은 비용과 시간이 소요된다.
ㅡ p.123
금융이 플랫폼에 내장되는 흐름은 BaaS의 본질을 잘 보여준다. 그러나 최근에는 그 반대의 흐름도 있다. 바로 산업이 금융을 품는 구조, 다시 말해 전통적인 비금융 산업이 금융의 기능을 스스로 내장하거나, 외부 금융기관과 연결해 자사 고객에게 제공하는 방향이다. 이런 흐름은 금융상품을 판매하는 것을 넘어, 생산, 유통, 판매, 배송, 소비 등 산업 활동의 흐름 속에 데이터, 거래, 정산, 신용평가라는 금융의 요소가 녹아들면서 금융이 연결된 기능이 아니라 필연적인 구조로 작동하기 시작했다. 대표적인 예는 농업, 물류, 자율주행차, 커머스 같은 분야에서 볼 수 있다. 예컨대, 농업에서는 작황, 물류, 정산 데이터를 기반으로 한 대출·보험·팩터링 등이 자연스럽게 금융과 연결된다. 자율주행차의 경우, 차량이 곧 플랫폼이 되고 이동 중에 일어나는 모든 소비 활동이 금융 서비스의 접점이 된다.
ㅡ p.135
은행이 없는 금융은 플랫폼 기업의 손에 금융이 들어가는 것을 넘어, 그 누구의 손에도 쥐어지지 않는 형태로 진화하고 있다. 금융의 ‘탈중앙화’라는 새로운 실험의 시대에 진입하고 있는 것이다. 이 구조에서 금융은 더 이상 조직과 권위, 물리적 인프라에 의존하지 않는다. 대신 블록체인, 스마트 콘트랙트, 디지털 지갑, 탈중앙화 자율조직DAO 같은 기술 위에서 코드와 합의, 알고리즘을 기반으로 작동하는 시스템으로 구현된다. 이러한 시스템은 ‘분산형 금융’이라고 불린다. 일반적으로는 DeFi Decentralized Finance라고도 하며, 가장 핵심적인 특징은 다음과 같다. 첫째, 금융은 은행 계좌 없이 작동한다.
ㅡ p.160
금융은 오랫동안 실물 자산을 기반으로 움직였다. 현금, 부동산, 예금, 증권 같은 물리적이거나 전통적인 형태의 자산이 금융의 근간이었다. 그러나 지금 그 기반은 디지털화되고, 분산되고, 재정의되는 격변의 시기에 서 있다. 더 이상 자산은 눈에 보이지 않아도 되고, 중앙의 인증이 없어도 거래될 수 있으며, 통화가 아니라 코드일 수 있다. 이러한 변화를 견인하는 핵심 축이 바로 디지털 자산Digital Assets이다. 디지털 자산은 암호화폐만을 의미하지 않는다. NFT, 스테이블코인, 중앙은행 디지털화폐, 가상 부동산, 메타버스 내 경제적 자산까지 그 범위는 확장되고 있다. 이들은 모두 전통적인 금융 시스템 밖에서 새로운 가치를 형성하고, 신뢰를 기술 위에 구축하고 있다는 점에서 하나의 흐름으로 연결된다. 이 흐름은 새로운 자산의 등장을 넘어, 금융 그 자체가 어디에, 어떻게 존재할 수 있는가에 대한 질문을 던진다.
ㅡ p.165
금융은 원래 국경을 전제로 설계된 산업이었다. 각국의 중앙은행은 통화를 발행하고, 각기 다른 금융 규제와 회계 기준은 국경 안에서만 유효했다. 달러는 미국에서, 엔화는 일본에서, 원화는 한국에서만 통용되는 세계였다. 하지만 기술이 금융의 경계를 허물고, 자산이 디지털화되며, 고객이 플랫폼 위로 이동하면서 고정된 질서는 흔들리기 시작했다. 지금 금융은 국가의 경계보다 인터넷의 경로를 따라 움직이고, 제도보다 사용자의 경험을 중심으로 설계되며, 기관보다 플랫폼과 커뮤니티가 권력을 가진 구조로 변화하고 있다. 더 이상 금융은 특정 국가의 제도 안에만 머무르지 않는다. 디지털 자산, 글로벌 핀테크, 국경 없는 결제 시스템은 금융이 언제든, 어디서든 작동할 수 있는 인프라로 진화하고 있음을 보여준다.
ㅡ p.172
AI의 진화는 금융의 본질에도 도전하고 있다. 인간 중심의 금융은 감정과 경험을 기반으로 신뢰를 쌓았다. 그러나 AI는 수치와 확률, 패턴을 기반으로 결정을 내린다. 인간의 직관은 사라지고, 알고리즘의 해석이 중심이 되는 시대다. 이는 금융의 효율성을 극대화하는 동시에, 금융의 책임과 공정성, 투명성에 대한 새로운 기준을 요구한다. AI는 언제나 옳은가? 고객은 알고리즘을 이해할 수 있는가? 편향된 데이터는 공정한 금융을 방해하지 않는가? 기술이 발전할수록, 금융의 윤리와 설계 철학은 더 정교해져야 한다. 인공지능과 데이터 기술이 어떻게 금융 산업을 변화시키고 있는지 살펴본다. 그것은 단지 자동화의 문제가 아니다. 데이터 기반 금융은 인간이 만든 규칙을 넘어서는 구조로 진화하고 있다. 그리고 그 구조 안에서 “무엇을 기준으로 금융을 설계하고 판단할 것인가?”라는 새로운 질문과 마주해야 한다.
ㅡ p.181
AI 기반 금융 혁신은 두 가지 방향으로 동시에 진행되고 있다. 하나는 초개인화이고, 다른 하나는 초자동화다. 초개인화는 데이터를 통해 고객 개개인의 욕구와 여정을 이해하고, 그에 맞춘 금융 솔루션을 제공하는 것이다. 초자동화는 솔루션의 설계, 추천, 실행까지의 전 과정을 사람의 개입 없이 기술이 처리하는 구조다. 고객은 질문하지 않고도 답을 받고, 신청하지 않고도 승인받으며, 결심하지 않아도 금융을 이용한다. 이런 변화는 전통 금융기관에 새로운 과제를 던진다. 이제 금융은 더 이상 상품 중심의 구조로는 살아남을 수 없다. 고객 중심, 더 나아가 고객 행동 중심의 설계가 필요하다. 동시에 데이터의 수집, 해석, 활용 방식에 대한 기술적 역량과 윤리적 기준도 갖춰야 한다. 개인정보 보호, 알고리즘 투명성, 추천 시스템의 공정성 같은 문제는 기능이 아닌 신뢰의 조건이 된다. 금융은 점점 숨겨진 상태로 작동할 것이. 고객은 더 이상 금융을 직접 고르지 않는다. 앱 혹은 플랫폼 또는 AI가 고객의 삶을 읽고 금융을 설계한다. 이 과정이 매끄럽고 정교할수록, 금융은 고객의 삶에 더 깊숙이, 더 조용히 스며든다. 그리고 그 순간, 우리는 고객에게 맞는 금융이 아닌, 고객을 위한 금융의 새로운 정의와 마주할 것이다.
ㅡ p.185
대표적인 사례가 토스뱅크의 출범이다. 원래 송금 중심의 핀테크였던 토스는 직접 은행 라이선스를 취득함으로써 플랫폼이 금융의 전면으로 등장한 상징적 사건이 되었다. 이는 단순히 기능 확장이 아니라, 플랫폼이 제도권을 수용해 금융기관의 지위를 획득한 예외적 사례로 이해된다. 반대로, 플랫폼이 인가를 받지 않고도 금융을 흉내 내는 방식도 있다. 예컨대, 일부 플랫폼은 사용자 포인트를 계좌처럼 충전·보관·사용할 수 있게 하고, 포인트 사용에 따라 리워드라는 명목의 혜택을 제공한다. 실제로는 예금과 이자처럼 작동하지만, 명목상 포인트로 포장되기 때문에 규제를 피할 수 있다. 또한 대출 중개 플랫폼의 경우, 직접적으로 대출 실행은 하지 않는다는 논리를 내세워, 수많은 금융사의 상품을 비교·추천·연결하는 방식으로 성장해왔다. 이때 고객은 플랫폼 안에서 정보를 탐색하고 조건을 확인하며, 실제 대출 실행은 은행의 시스템에서 일어난다.
ㅡ p.205
‘금융의 민주화’라는 표현은 종종 오해를 낳는다. 누구나 투자할 수 있고, 누구나 대출받을 수 있으며, 누구나 자기 돈을 통제할 수 있는 시대가 된 것을 의미하는 듯 보이지만, 실제로는 훨씬 더 깊고 구조적인 변화를 담고 있다. 금융이 민주화된다는 것은 접근성이 높아진다는 뜻만이 아니다. 그보다는 금융이 특정 집단, 특정 기관의 독점에서 벗어나 개인과 지역, 플랫폼과 기술, 다양한 주체들 사이로 권한과 역할이 분산되는 것을 의미한다. 중앙 집중형 금융 시스템에서 벗어나면서 금융은 분산되고, 연결되며, 맞춤화되는 구조로 재편되고 있다. 블록체인을 기반으로 한 탈중앙화 금융은 중개기관 없이도 금융거래를 가능하게 하며, 지역화폐나 커뮤니티 기반의 금융 플랫폼은 전통적인 금융기관이 포착하지 못한 소외된 경제 주체들에게 새로운 금융의 가능성을 제공한다.
ㅡ p.212
 AD광고
 AD광고