 AD광고
Best Seller소년 김구의 가슴 뜨거운 역사설민석의 한국사 대모험 38
 AD광고
New사랑과 우정으로 빛나는 모험프린세스 캐치 티니핑
- 소득공제
- 무료배송
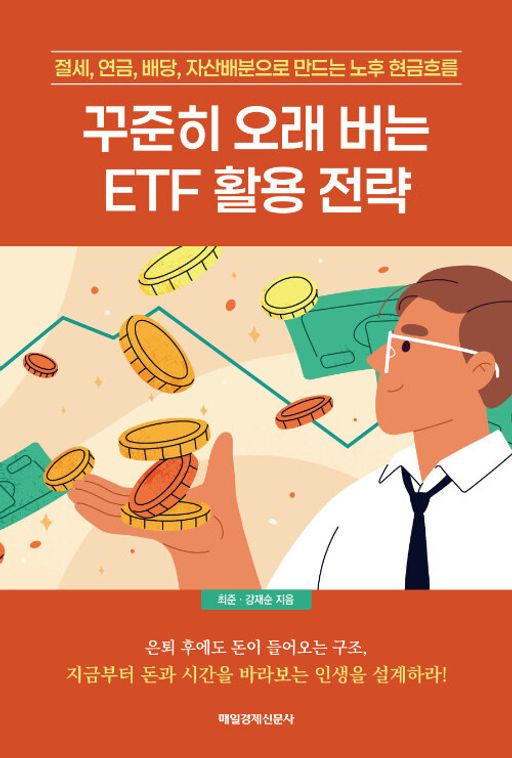
꾸준히 오래 버는 ETF 활용 전략 - 절세 연금 배당 자산배분으로 만드는 노후 현금흐름
- 최준, 강재순 저
- 매일경제신문사
- 2026년 09월 10일
10%17,820원19,800
적립금
990원 (5% 적립)
추가 적립
추가 적립 안내
5만원 이상 결제 시 (*배송비 제외)
정가제FREE(상품/사은품) 금액이 2,000원 이상이면 2,000원 추가적립
10만원 이상 결제 시 (*배송비 제외)
정가제FREE(상품/사은품) 금액이 2,000원 이상이면 2,000원 추가적립
정가제FREE(상품/사은품) 금액이 5,000원 이상이면 5,000원 추가적립
결제혜택
무이자 할부
신용카드 무이자할부 안내
결제사 혜택
결제사 혜택 안내
쿠폰
등록 페이지로 이동
배송비
무료 (해외배송의 경우 지역에 따라 상이)
배송안내
서울특별시 강남구 강남대로 542(논현동, 영풍빌딩)
- 배송지역 선택
- 주소 검색
지금 택배 주문하면 9/28(월) 출고 가능
택배보다 빠른, 나우드림
17,820원
[네이버페이]
상품 규격 정보
| ISBN | ISBN-13 : 9791164849222 |
|---|---|
| 쪽수 | 320쪽 |
| 크기 | 규격 외(152mm X 225mm, 신국판) |
| 제품구성 | 단행본 |
이 책이 속한 분야
- 경제/자기계발 > 비즈니스
관련 이벤트
책 소개
목차
추천사
출판사 서평
저자 소개
도서리뷰
이 책을 읽고 어떤 느낌을 받으셨나요? 리뷰를 남기고 다른 독자들과 함께 공유해보세요.
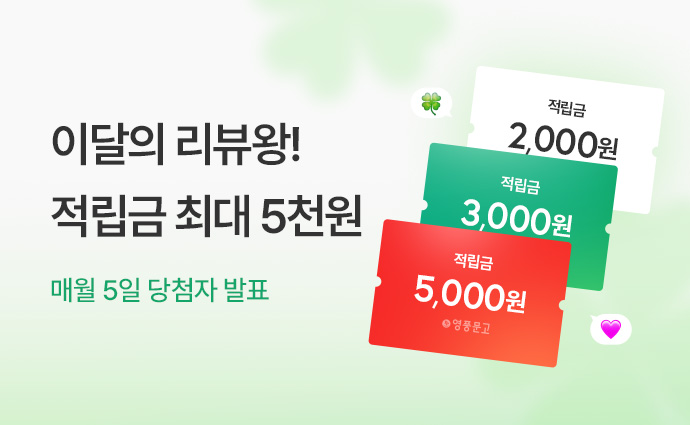
구매(배송/수령완료) 후 리뷰를 작성하시면 적립금 300원을 드려요!
등록된 리뷰가 없습니다
첫번째 리뷰어가 되어주세요
이 분야에서 요즘 뜨는 책
아무도 만만하게 보지 않는 대화법나이토 요시히토 | 포텐업
사라지는 돈 살아남는 돈 불어나는 돈 - 데이터로 보는 넥스트 코스피 투자 전략김효진 | 페이지2
강남 아파트는 못 샀어도 좋은 주식은 살 수 있다채국장(채상욱) | 커넥티드그라운드
심리학이 이토록 쓸모 있을 줄이야박성미 | 한밤의책
말은 운명을 데려온다이하영 | 토네이도
어른이 된 당신을 위한 어린 왕자의 말 - 삶의 의미를 잃어버린 나에게 전하는 가장 순수하고 찬란한 위로김종원 | 오아시스
사람 보는 눈이 없는 당신에게 - 상처 주는 사람으로부터 나를 구하는 관계 심리학궈즈리 | 지니의서재
언노우너스 - 불확실성에 뛰어들어 가능성을 발견하는 사람들윤상윤 | 다산북스
아무도 만만하게 보지 않는 대화법나이토 요시히토 | 포텐업
사라지는 돈 살아남는 돈 불어나는 돈 - 데이터로 보는 넥스트 코스피 투자 전략김효진 | 페이지2
강남 아파트는 못 샀어도 좋은 주식은 살 수 있다채국장(채상욱) | 커넥티드그라운드
심리학이 이토록 쓸모 있을 줄이야박성미 | 한밤의책
말은 운명을 데려온다이하영 | 토네이도
어른이 된 당신을 위한 어린 왕자의 말 - 삶의 의미를 잃어버린 나에게 전하는 가장 순수하고 찬란한 위로김종원 | 오아시스
사람 보는 눈이 없는 당신에게 - 상처 주는 사람으로부터 나를 구하는 관계 심리학궈즈리 | 지니의서재
언노우너스 - 불확실성에 뛰어들어 가능성을 발견하는 사람들윤상윤 | 다산북스
이 분야의 화제의 신간
추세추종 매수매도 바이블 - 시장을 빠르게 간파하며 주도주를 선점하는 법올투 | 한빛비즈
다시 쓰는 나의 이력서 - 경계인의 시선으로 기록한 일본 종합상사 30년 분투기오상원 | 머스트리드북
50부터 시작하는 은퇴 후 월급 만드는 부동산 - 노후 현금흐름을 만드는 부동산 투자법김학렬 in 스마트튜브 | 포르체
넥스트 엔비디아 투자의 미래 - 빅테크는 어디에 투자하는가송종호 | 노티스
시대예보: 수고인류의 시간송길영 | 교보문고
운이 좋은 사람은 이렇게 합니다 - 박성준 역술가가 수만 건의 상담을 통해 밝힌 대운의 법칙박성준 | 페이지2
매스니치 서바이벌 - 10억 인도인을 사로잡은 금융 스타트업 어피닛 이야기이기문 | 북스톤
서사경영 - 세계 최고의 기업들은 왜 전략을 스토리로 만드는가구스노키 겐 | 21세기북스
추세추종 매수매도 바이블 - 시장을 빠르게 간파하며 주도주를 선점하는 법올투 | 한빛비즈
다시 쓰는 나의 이력서 - 경계인의 시선으로 기록한 일본 종합상사 30년 분투기오상원 | 머스트리드북
50부터 시작하는 은퇴 후 월급 만드는 부동산 - 노후 현금흐름을 만드는 부동산 투자법김학렬 in 스마트튜브 | 포르체
넥스트 엔비디아 투자의 미래 - 빅테크는 어디에 투자하는가송종호 | 노티스
시대예보: 수고인류의 시간송길영 | 교보문고
운이 좋은 사람은 이렇게 합니다 - 박성준 역술가가 수만 건의 상담을 통해 밝힌 대운의 법칙박성준 | 페이지2
매스니치 서바이벌 - 10억 인도인을 사로잡은 금융 스타트업 어피닛 이야기이기문 | 북스톤
서사경영 - 세계 최고의 기업들은 왜 전략을 스토리로 만드는가구스노키 겐 | 21세기북스
이 분야의 주간 베스트셀러


독서의 기술 - 책은 어떻게 삶의 무기가 되는가(서점인이 뽑은 올해의 책)고명환 | 라곰
돈의 심리학 (50만 부 기념 뉴 에디션) - 당신은 왜 부자가 되지 못했는가모건 하우절 | 인플루엔셜
머니 트렌드 2027 - 격변의 위기를 기회로 바꾸는 55가지 돈의 흐름정태익,김도윤,김광석,김용섭,김학렬(빠숑),박세익,박정호,이효석 | 북모먼트
말투만 바꿨을 뿐인데(10만 부 기념 개정판)김민성 | 모티브
데일 카네기 인간관계론(50만부 돌파 초판 무삭제 완역본)데일 카네기 | 현대지성
아주 작은 습관의 힘(50만 부 기념 스페셜 에디션) - 최고의 변화는 어떻게 만들어지는가제임스클리어 | 비즈니스북스
나의 첫 번째 부동산 교과서송희구 | 서삼독
보도섀퍼의 돈(개정판)보도섀퍼 | 에포케
독서의 기술 - 책은 어떻게 삶의 무기가 되는가(서점인이 뽑은 올해의 책)고명환 | 라곰
돈의 심리학 (50만 부 기념 뉴 에디션) - 당신은 왜 부자가 되지 못했는가모건 하우절 | 인플루엔셜
머니 트렌드 2027 - 격변의 위기를 기회로 바꾸는 55가지 돈의 흐름정태익,김도윤,김광석,김용섭,김학렬(빠숑),박세익,박정호,이효석 | 북모먼트
말투만 바꿨을 뿐인데(10만 부 기념 개정판)김민성 | 모티브
데일 카네기 인간관계론(50만부 돌파 초판 무삭제 완역본)데일 카네기 | 현대지성
아주 작은 습관의 힘(50만 부 기념 스페셜 에디션) - 최고의 변화는 어떻게 만들어지는가제임스클리어 | 비즈니스북스
나의 첫 번째 부동산 교과서송희구 | 서삼독
보도섀퍼의 돈(개정판)보도섀퍼 | 에포케
이 분야의 새로 나온 도서
신경수 공인회계사 경제학 기출문제집-제2판신경수 | 배움
세무사 2차 재무회계연습-상(2027)김한솔 | 나우퍼블리셔
CPA 상법 조문별 객관식 문제집 - 회사편(2027)도정환 | 나우퍼블리셔
세무사 2차 재무회계연습-하(2027)김한솔 | 나우퍼블리셔
기술창업가의 J 커브 전략 - 아이디어 검증에서 시장 확장성 확보까지서원겸 | 청년정신
부동산공법 2(부동산학 전공 및 실무를 위한) - 건축법 주택법 농지법박재석 | 도서출판하우
나를 위한 엔딩노트디멘시아뉴스 | 디멘시아북스
몰상식한 부동산 - 부동산을 다시 생각하다이정훈 | 리북스
신경수 공인회계사 경제학 기출문제집-제2판신경수 | 배움
세무사 2차 재무회계연습-상(2027)김한솔 | 나우퍼블리셔
CPA 상법 조문별 객관식 문제집 - 회사편(2027)도정환 | 나우퍼블리셔
세무사 2차 재무회계연습-하(2027)김한솔 | 나우퍼블리셔
기술창업가의 J 커브 전략 - 아이디어 검증에서 시장 확장성 확보까지서원겸 | 청년정신
부동산공법 2(부동산학 전공 및 실무를 위한) - 건축법 주택법 농지법박재석 | 도서출판하우
나를 위한 엔딩노트디멘시아뉴스 | 디멘시아북스
몰상식한 부동산 - 부동산을 다시 생각하다이정훈 | 리북스
교환/반품/환불
| 반품/교환방법 |
|
|---|---|
| 반품/교환 가능기간 |
|
| 반품/교환비용 |
|
| 반품/교환 불가 사유 |
|
| 상품 품절 |
|
| 소비자 피해보상 환불지연에 따른 배상 |
|
17,820원
>
등록 페이지로 이동
공지사항공지더보기